Le crédit est devenu excessivement accessible et est dangereux pour votre avenir s’il n’est pas bien maîtrisé.
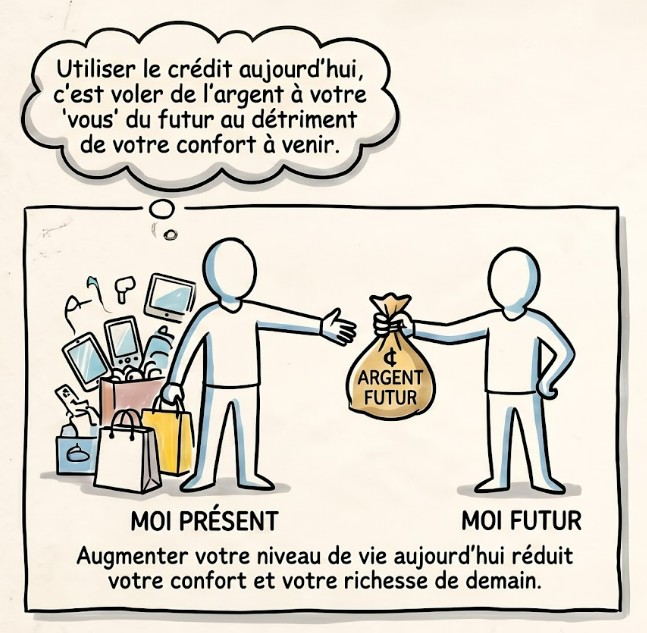
Utiliser le crédit pour augmenter votre niveau de vie aujourd’hui se fait au détriment de votre futur.
Pensez-y : vous volez de l’argent à votre « vous » du futur.
Ne vous fiez jamais à un conseiller en institution financière ou à un vendeur pour déterminer combien vous pouvez emprunter car il ne se soucie pas de vos buts financiers, il doit faire une vente.
C’est à vous d’évaluer votre capacité de payer en utilisant votre plan de dépense.
Limiter le crédit à l'essentiel
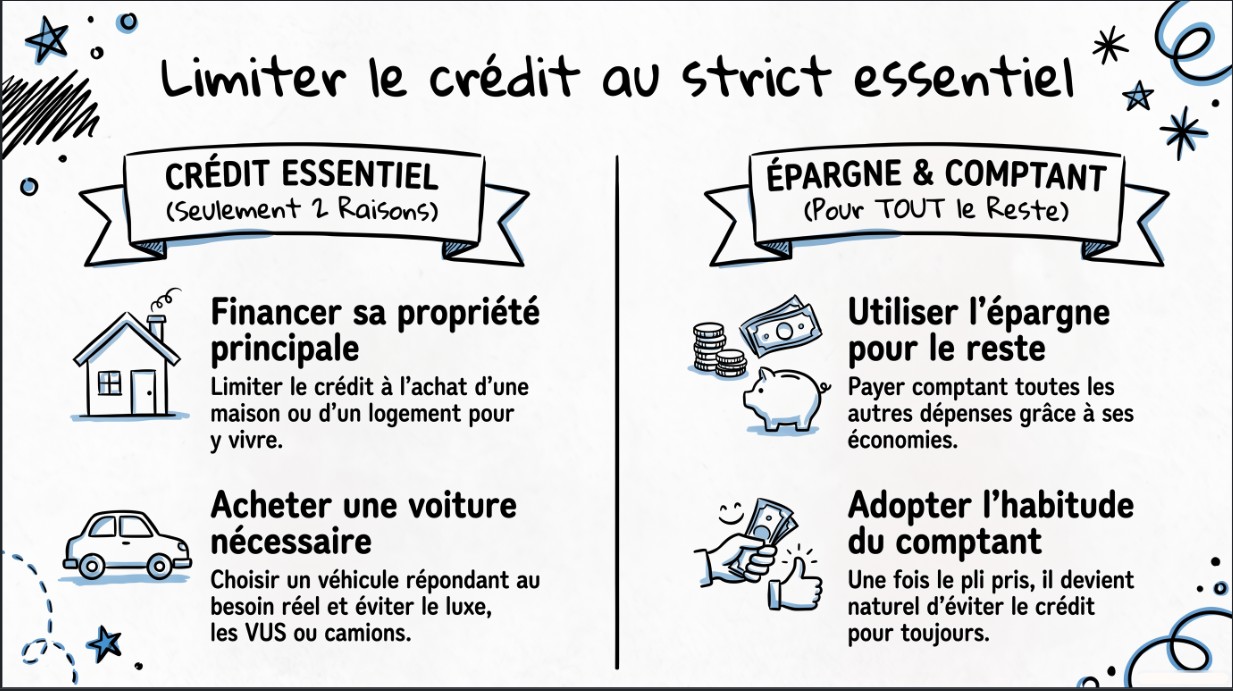
Limiter l’utilisation du crédit à :
– L’achat d’une propriété pour y vivre.
– L’achat d’une voiture dont vous avez besoin (donc éviter le gros luxe ou les VUS/Camions).
Pour le reste, il faut idéalement utiliser l’épargne (voir finances personnelles).
Au début, il peut sembler étrange de payer de gros achats comptant, mais on s’habitue rapidement à éviter le crédit.
Une fois habitué, vous éviterez le crédit pour toujours !
Prêt auto, la règle directrice -> le modèle 20/4/10
La voiture est le bien dispendieux le plus sous-utilisé ayant le plus fort potentiel de destruction de richesse.
En moyenne, une voiture est stationnée 95% du temps.
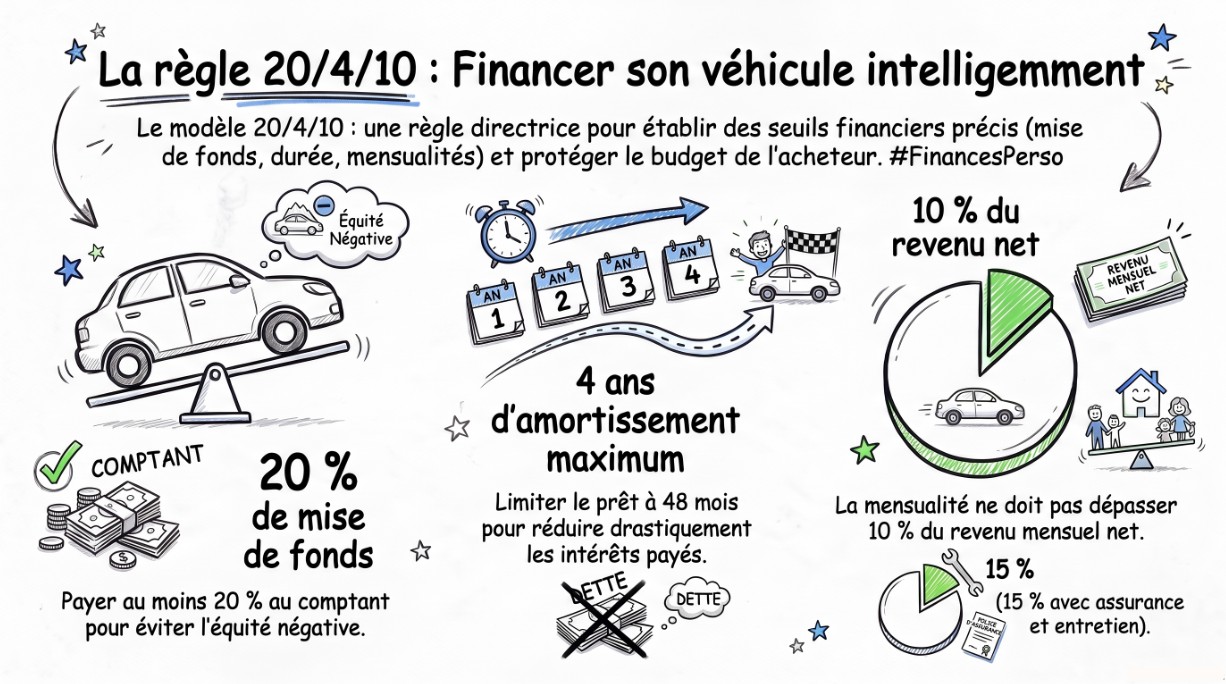
Pour l’achat d’un véhicule financé, la règle standard reconnue par les conseillers financiers (modèle 20/4/10) sert de garde-fou contre le surendettement :
20 % de mise de fonds : Verser au moins 20 % du prix d’achat au comptant pour éviter d’avoir une valeur résiduelle inférieure au solde du prêt (équité négative).
4 ans maximum d’amortissement : Limiter la durée du financement à 48 mois. Les prêts étirés sur 72 ou 84 mois réduisent artificiellement la mensualité mais augmentent drastiquement les intérêts payés et le risque financier.
10 % du revenu net pour le paiement : La mensualité ne doit pas excéder 10 % du revenu mensuel disponible (ou 15 % en englobant l’assurance et l’entretien de base).
Si une voiture neuve n’est pas possible avec cette règle, un véhicule d’occasion est la solution.
Cartes de crédit, comme paiement, mais pas pour le crédit!
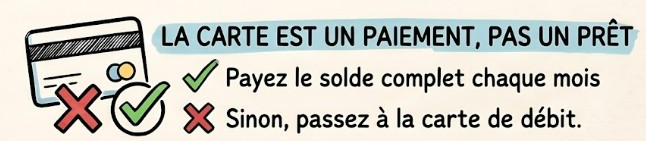
Utilisez une carte de crédit comme moyen de paiement uniquement, pas comme un prêt.
La règle d’or : payez la totalité de votre solde chaque mois.
Si vous n’y parvenez pas, il vaut mieux ranger votre carte de crédit et privilégier une carte de débit ou prépayée.
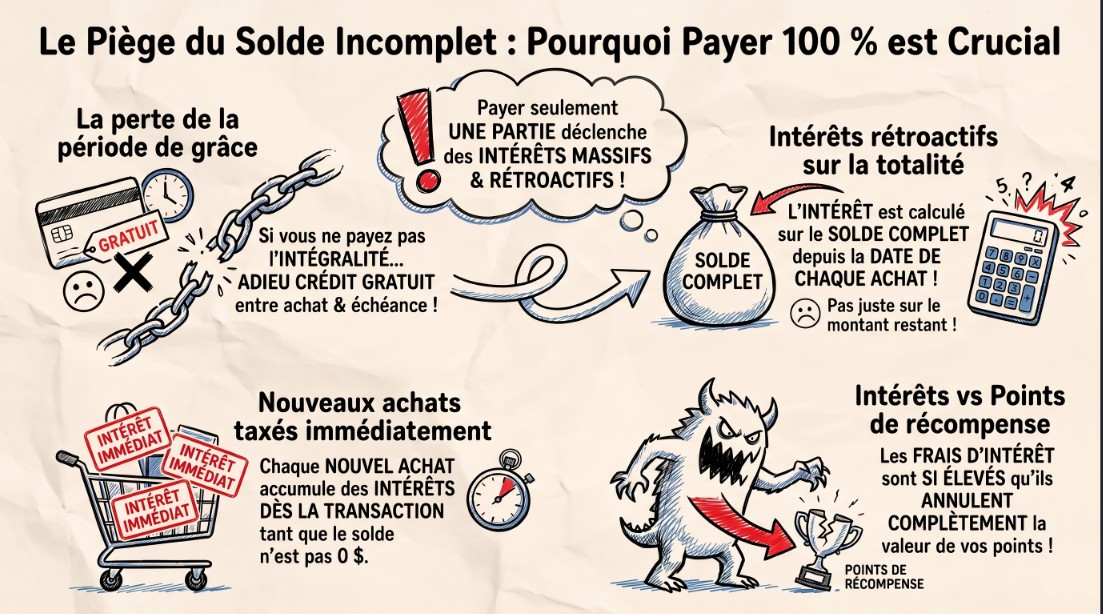
Le piège du solde incomplet
Voici une information cruciale que très peu d’utilisateurs connaissent au sujet des cartes de crédit : Si vous ne payez pas l’intégralité de votre solde (par exemple, vous payez 999 $ sur un relevé de 1 000 $), vous perdez ce qu’on appelle la « période de grâce ».
Le résultat ? Les intérêts vous seront facturés sur la totalité du solde, rétroactivement depuis la date de chaque achat. De plus, tout nouvel achat commencera à accumuler des intérêts immédiatement, et ce, tant que votre solde ne sera pas redescendu à 0 $.
C’est cette mécanique qui rend les dettes de carte de crédit si diaboliques et difficiles à éliminer. Face à ces frais d’intérêts exorbitants, les points de récompense que vous accumulez n’ont plus aucune importance !
C’est pour cette raison qu’il faut payer son solde en entier tous les mois. C’est la seule façon de profiter d’un crédit réellement gratuit entre le moment de l’achat et la date limite de paiement.